Legislatíva · · 3 min čítania
Faktúra k prijatej platbe: daňový doklad k zálohe krok za krokom
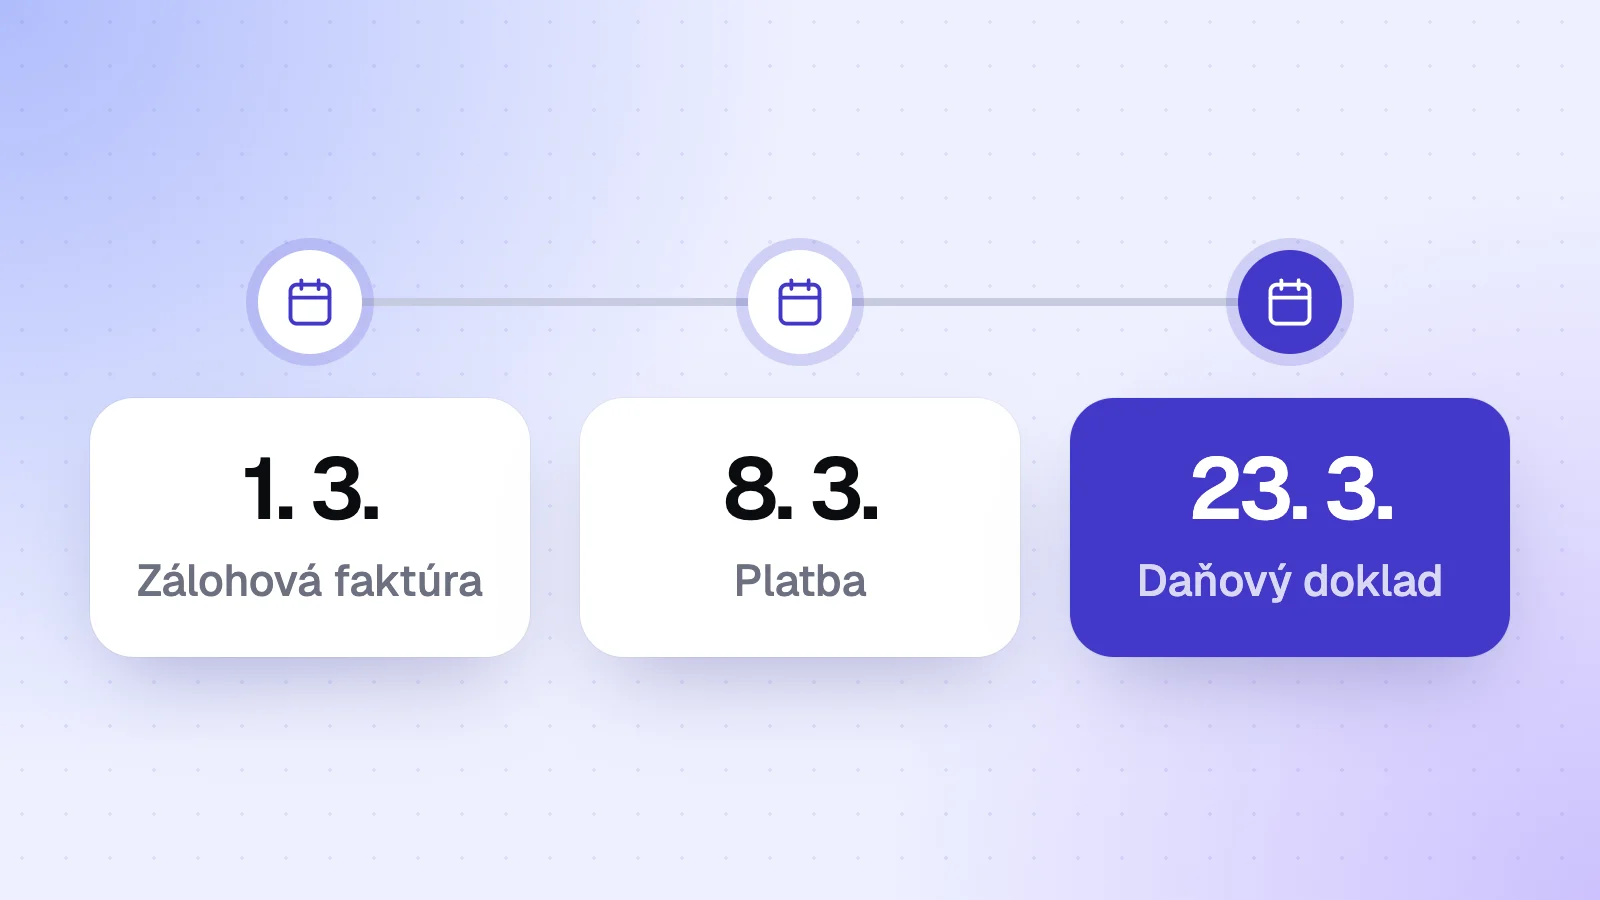
Faktúru k prijatej platbe vystavuje platiteľ DPH, keď dostane peniaze skôr, než tovar alebo službu dodá. Daňová povinnosť mu vzniká dňom, keď platba príde. Doklad vyhotoví do 15 dní od prijatia platby.
V praxi sa mu hovorí aj daňový doklad k prijatej platbe. Zákon o DPH ho volá jednoducho faktúra.
Tri doklady pri zálohe
Doklad | Kedy | Je faktúrou podľa zákona o DPH |
|---|---|---|
Zálohová faktúra | pred platbou, ako výzva na úhradu | nie |
Faktúra k prijatej platbe | po prijatí zálohy | áno |
Vyúčtovacia faktúra | po dodaní | áno |
Rozdiel medzi prvým a tretím dokladom je v článku Zálohová faktúra vs. faktúra.
Čo hovorí zákon
Ak platba príde pred dodaním, daňová povinnosť z prijatej platby vzniká dňom jej prijatia (§ 19 ods. 4).
Platiteľ je povinný vyhotoviť faktúru aj pri prijatí platby pred dodaním tovaru alebo služby (§ 72 ods. 1 písm. f) a g).
Lehota je 15 dní odo dňa prijatia platby (§ 73 ods. 1 písm. b).
Ako vypočítate daň
Prijatá suma už daň obsahuje. Základ dane z nej vypočítate spätne.
Pri sadzbe 23 %: základ dane = prijatá suma ÷ 1,23. Daň je rozdiel medzi prijatou sumou a základom.
Príklad
Zákazka stojí 2 000 € bez DPH, s 23 % DPH spolu 2 460 €. Zákazník 8. 3. 2027 zaplatí polovicu vopred.
Krok | Dátum | Základ dane | DPH | Spolu |
|---|---|---|---|---|
Zálohová faktúra | 1. 3. 2027 | 1 230 € | ||
Prijatá platba | 8. 3. 2027 | 1 230 € | ||
Faktúra k prijatej platbe | do 23. 3. 2027 | 1 000 € | 230 € | 1 230 € |
Vyúčtovacia faktúra po dodaní | 2 000 € | 460 € | 2 460 € | |
z toho už zdanené zálohou | −1 000 € | −230 € | −1 230 € | |
Na úhradu | 1 230 € |
Daň 230 € patrí do daňového priznania za marec 2027, lebo platba prišla v marci. Ako zálohu odpočítať vo vyúčtovaní, je v článku Vyúčtovacia faktúra.
Čo má na doklade byť
Faktúra k prijatej platbe má povinné údaje faktúry. Namiesto dátumu dodania je na nej dátum prijatia platby. Úplný zoznam údajov je v článku Čo musí obsahovať faktúra.
Výnimky
Záloha na tovar, ktorý dodáte do iného členského štátu s oslobodením od dane. Povinnosť vyhotoviť faktúru pri prijatí platby sa na toto dodanie nevzťahuje.
Záloha na službu pre firmu v inom členskom štáte, pri ktorej platí daň príjemca. Faktúru vyhotovíte do 15 dní od konca mesiaca, v ktorom platba prišla (§ 73 ods. 1 písm. d).
Plnenia oslobodené od dane v tuzemsku. Faktúru podľa zákona o DPH pri nich nevyhotovujete (§ 72 ods. 8).
Neplatiteľ DPH
Neplatiteľovi prijatím zálohy daňová povinnosť nevzniká a zákon o DPH od neho faktúru k platbe nežiada. Výnimkou je neplatiteľ, ktorý dodáva službu firme v inom členskom štáte alebo v treťom štáte. Ten faktúru vyhotovuje aj pri prijatí platby pred dodaním (§ 72 ods. 2).
Faktúra k prijatej platbe a eFaktúra
Od 1. 1. 2027 ide tento doklad medzi tuzemskými podnikateľmi ako eFaktúra. Finančná správa preň určila vlastný typ dokladu. Zálohová faktúra eFaktúrou byť nemusí, lebo nie je faktúrou podľa zákona o DPH. Viac v článku Zálohová faktúra, dobropis a eFaktúra.
Časté otázky
Prišla mi platba bez zálohovej faktúry. Vystavujem doklad?
Áno. Povinnosť vzniká prijatím platby pred dodaním, nie zálohovou faktúrou.
Zákazník zaplatil zálohu a zákazka sa zrušila. Čo s dokladom?
Faktúru k prijatej platbe opravíte dobropisom a zálohu vrátite.
Môže si odberateľ zo zálohy odpočítať DPH?
Podmienky odpočtu sú v článku Odpočet DPH. Bez faktúry k prijatej platbe to nejde.
Dodám do 15 dní od zálohy. Potrebujem dva doklady?
Túto situáciu si overte u účtovníka. Lehoty na oba doklady sa vtedy prekrývajú.
Daňový doklad vo Faktury123
Vo Faktury123 vystavíte zálohovú faktúru, daňový doklad k prijatej platbe aj faktúru. Po zadaní IČO doplníme údaje odberateľa z registra. Faktury123 je v zozname digitálnych poštárov, ktorý vedie Finančná správa.
Napísal/a Ľubomír Geci
Naposledy aktualizované 22. novembra 2026
Vyskúšajte Faktury123 zadarmo.
Bez kreditnej karty a bez záväzkov.